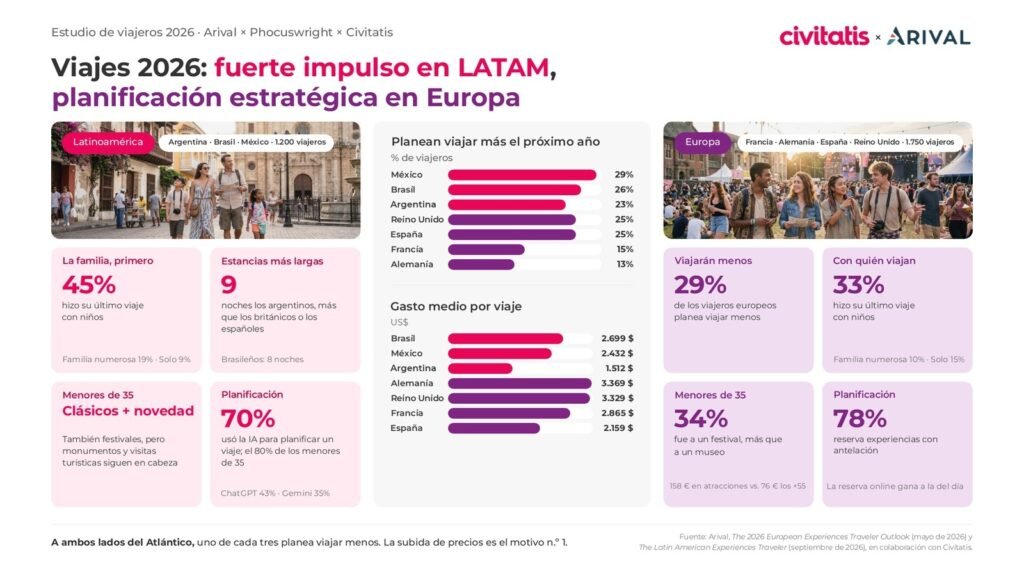
El 23% de los viajeros argentinos encuestados por Arival planea viajar más en 2027. La proporción supera a la de Francia y Alemania, con un 15% y un 13%, respectivamente. El dato surge de una comparación de estudios presentada por Civitatis, que analiza cómo cambian los presupuestos, las estadías y la elección de experiencias.
Los resultados muestran diferencias entre los mercados europeos y los tres países latinoamericanos relevados: Argentina, Brasil y México. Mientras los argentinos registran un gasto por viaje menor, sus estadías alcanzan las nueve noches. Además, el descanso y el tiempo compartido con seres queridos ocupan un lugar importante en las decisiones de ambos lados del Atlántico.
Más intención de viajar, con presupuestos diferentes
En América Latina, México encabeza la intención de aumentar los viajes durante el próximo año, con un 29%. Le siguen Brasil, con un 26%, y Argentina, con un 23%. Estos porcentajes expresan planes de los encuestados, no viajes ya realizados ni una previsión de crecimiento asegurado.
En Europa, el gasto medio por viaje pasó de 3.152 a 2.649 euros en un año. A su vez, un 29% de los viajeros prevé reducir la cantidad de viajes. En ambas regiones, el aumento de los precios aparece como el principal motivo para viajar menos.
La comparación por país, expresada en dólares, ubica el gasto promedio de los viajeros argentinos en US$ 1.512 por viaje. México registra US$ 2.432 y Brasil, US$ 2.699. En cambio, Alemania y el Reino Unido alcanzan US$ 3.369 y US$ 3.329, aunque ambos mercados muestran retrocesos respecto del año anterior.
Dentro de la comparación europea, España fue el único mercado que mantuvo estable su gasto en 2025. Por su parte, el Reino Unido registró una caída del 28%. Las cifras en euros del promedio regional y las expresadas en dólares por país corresponden a indicadores distintos y no deben confundirse.
El menor desembolso no implica necesariamente una estadía más corta. Argentina promedia nueve noches y Brasil, ocho, por encima de las permanencias de británicos y españoles relevadas en el estudio.
La familia tiene más peso en América Latina
El 45% de los participantes latinoamericanos realizó su último viaje con niños, frente al 33% de los europeos. Este resultado corresponde al conjunto de Argentina, Brasil y México, no exclusivamente al mercado argentino.
También se observa una mayor presencia de viajes multigeneracionales: representan el 19% en los países latinoamericanos, contra el 10% en Europa. En contraste, viajar en solitario resulta menos frecuente: un 9% frente a un 15%.
Estas diferencias plantean necesidades concretas para quienes comercializan experiencias. Las propuestas familiares deben considerar la composición del grupo, además del precio y de la duración de la actividad. Así, el mismo producto puede tener un atractivo diferente según el mercado al que se dirija.
Jóvenes entre los clásicos y las nuevas experiencias
Los menores de 35 años concentran una mayor participación en la reserva y el gasto en experiencias en ambas regiones. Sin embargo, sus preferencias no son idénticas.
En Europa, los viajeros de entre 18 y 34 años valoran la aventura y el aprendizaje tanto como las atracciones emblemáticas, o incluso más. Un 34% asistió a un festival, una proporción superior a la que visitó un museo. Además, su gasto por atracción alcanza los 158 euros, frente a los 76 euros del grupo de 55 años o más.
Por su parte, los jóvenes latinoamericanos buscan festivales, deportes y propuestas inmersivas, sin abandonar los recorridos clásicos. Los monumentos, las visitas turísticas y las actividades culturales conservan protagonismo. Las experiencias en lugares poco conocidos todavía ocupan una posición secundaria en la región.
La inteligencia artificial ayuda a planificar
El 70% de los encuestados latinoamericanos utilizó inteligencia artificial para planificar un viaje. Entre los menores de 35 años, la proporción llega al 80%. ChatGPT aparece con un 43% y Gemini, con un 35%.
No obstante, la planificación no equivale a la compra: solo el 12% emplea estas herramientas para reservar experiencias. Además, las recomendaciones personales mantienen su importancia. Un 77% consulta a familiares y amigos, mientras que un 67% revisa opiniones de otros viajeros antes de decidir.
En Europa también avanza la organización anticipada. El 78% reserva experiencias antes de realizarlas, en un contexto de crecimiento de la contratación online previa al viaje frente a la compra en el mismo día.
De esta manera, buscadores, redes sociales e inteligencia artificial conviven en el descubrimiento de actividades. Sin embargo, la confianza sigue siendo determinante al momento de elegir y contratar.
Qué oportunidades aparecen para el sector
Las diferencias entre países también se reflejan en el consumo de actividades. Brasil destaca por el volumen, con 4,4 actividades y atracciones por viaje. México presenta un perfil de mayor gasto, con US$ 116 por atracción y US$ 92 por visita guiada.
En este último mercado, el estudio señala interés por servicios adicionales, como evitar filas y acceder a propuestas gastronómicas de mayor categoría. En Argentina, en cambio, el gasto por atracción ronda los US$ 45 y cobran relevancia el valor de la propuesta, las opciones familiares y las experiencias clásicas.
Para los viajeros argentinos, estas cifras permiten observar la relación entre presupuesto y elección de actividades, sin asumir que todos comparten las mismas preferencias. Tampoco implican que cada mercado deba recibir una oferta uniforme.
En Europa, los promedios por viaje son de 3,5 visitas guiadas, 4,1 actividades y cuatro atracciones. A la vez, el gasto en visitas guiadas cayó de 165 a 135 euros. El informe destaca la importancia de comunicar el valor de cada experiencia, ofrecer tarifas diferenciadas y facilitar las reservas online anticipadas.
La sostenibilidad también influye: un 65% de los europeos la considera al elegir marcas. Entre los menores de 35 años, un 69% está dispuesto a pagar más por propuestas sostenibles.
Por otro lado, más de la mitad de los europeos considera las experiencias muy o extremadamente importantes para elegir un destino. En América Latina, esa relación resulta especialmente marcada. Al seleccionar una experiencia, el 77% de los encuestados latinoamericanos valora la confianza en la marca y el 72%, las reseñas.
En conjunto, los resultados muestran que una estrategia comercial única no alcanza para todos los mercados. El precio, la confianza, la composición del grupo y la facilidad para organizar el viaje tienen pesos diferentes según el público.
Cómo se realizaron los estudios
La comparación reúne dos investigaciones de Arival vinculadas con Civitatis. El informe europeo, publicado en mayo de 2026, se basa en 1.750 encuestas online realizadas durante el otoño de 2025 en Francia, Alemania, España y el Reino Unido.
El estudio latinoamericano se publicó en septiembre de 2026, en colaboración con Phocuswright y con el patrocinio de Civitatis. Reunió a 1.200 participantes de Argentina, Brasil y México, encuestados durante la primavera de 2026.
En ambos casos participaron adultos que habían realizado al menos un viaje de ocio durante el año anterior, con una noche de estadía como mínimo. También debían haber reservado una visita guiada, actividad, atracción u otra experiencia. La distancia mínima respecto del hogar fue de 100 kilómetros en Europa y 100 millas en América Latina.
Por lo tanto, los resultados describen a ese universo de viajeros y no a toda la población. El comunicado no detalla cuántos participantes corresponden específicamente a Argentina.
Las fichas de las investigaciones pueden consultarse en Arival: estudio sobre viajeros latinoamericanos y perspectivas de los viajeros europeos.